
Marar badan
waxaanu aragnaa ganacsiyo sameynaaya faaido badan isla markaana aysan jirin wax
lacag ah (cash) oo gacanta ugu jira taas oo sababta ugu danbeyn in ganacsigu
kaco ama is xiro
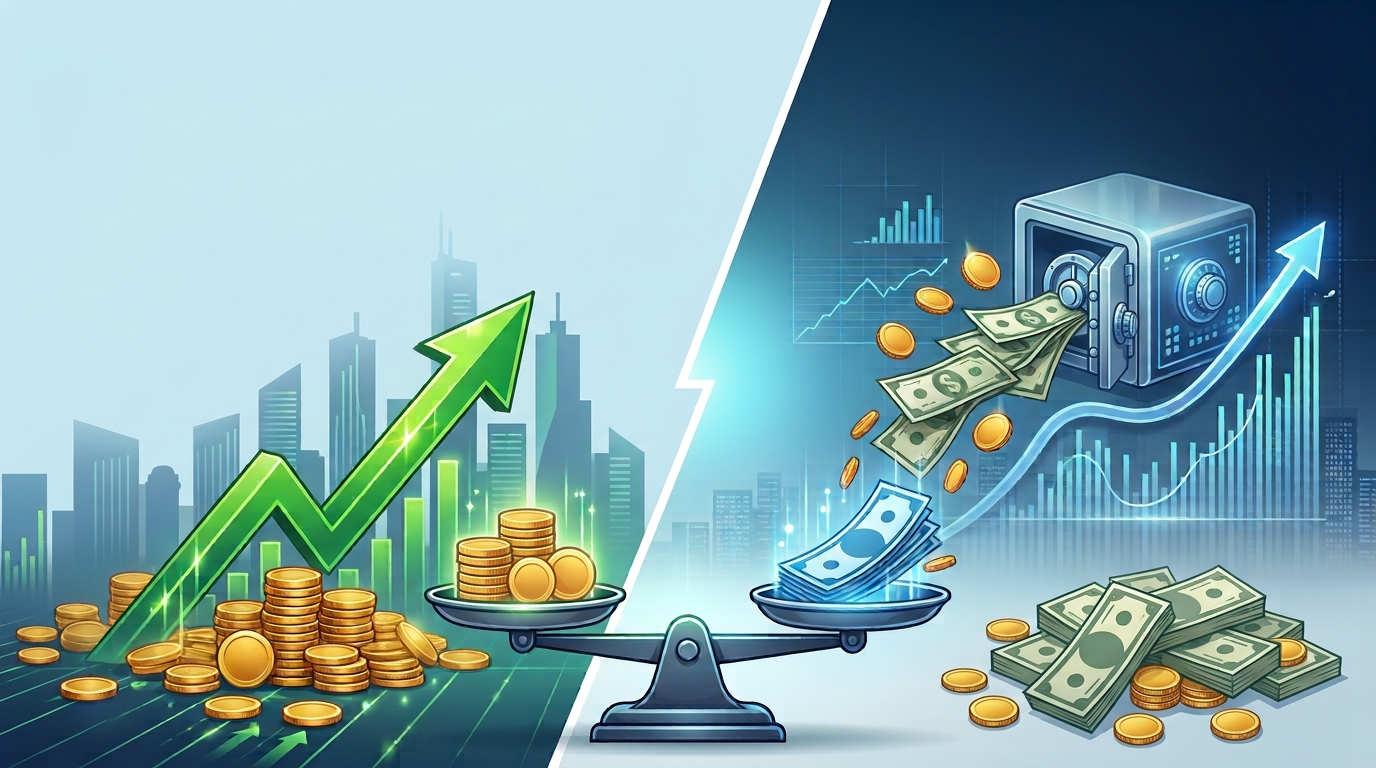
Haadaba aan qaada dhigno farqiga u dhaxeeya faaidada (profits) iyo qulqulka
lacagta (cash flow) ee ganacsiga
WAA MAXAY FAAIDO
(PROFITS)
Faa'iidadu waa wixii soo hara marka wadarta dakhliga ganacsiga (Revenue)
laga jaro dhammaan kharashyada ku baxay muddo xisaabeed go'an oo la cayimay
(sida bil ama sannad).
Mid ka mid ah khaladaadka ugu waaweyn oo ay galaan ganacsato badan iyo
dadka ku cusub maamulka maaliyadda ayaa ah in ay guusha ganacsiga ku xiraan oo
kaliya xaqiiqada ah in shirkadu
faa'iido muujinayso. Laakiin xaqiiqdu waxay tahay: Inuu ganacsigaagu sameeyo faa'iido kama dhigna inaad
guuleysatay.
Sida ay taariikhda marar badan inoo
muujiyaan waxaa dhacda ganacsi ku faanayey faaido sare oo buugaagta ku qoran uu sabab u noqdo inuu gabi ahaanba is xiro sababta ugu
weynina tahay inuusan jirin wax qulqul lacageed ah oo uu dhacay (Cash Flow
Crisis) oo ka dhashay deymaha macaamiisha oo aan soo xaroon ( Accounts
Receivable).
WAA MAXAY
QULQUL LACAGEED (CASH FOLW)?
Qulqulka Lacagtu (Cash Flow) waa dhammaan lacagta kaashka ah ama tan
bangiga kuugu jirta ee sida dhabta ah u soo gasha ama u baxda ganacsigaaga muddo
cayiman gudaheed.waxaana saldhig u ah: Ilaalinta awoodda kaashka dhabta ah oo uu ganacsigu
leeyahay ama uu u baahan yahay inuu si degdeg ah u soo xareeyo.
Nidaamka Cash Flow-gu ma eego ballanqaadyo ama tirooyin lagu qoray buug
oo kaliya, wuxuu toos u xisaabiyaa inta lacag caddaan ah oo gacantaada ku
jirta, tan bangiga kuugu jirta, iyo inta deyn ah eek u maqan gacanta
macaamiisha oo aad u baahan tahay inaad dib u soo xareyso si jaanqaado soray
usocodka ganacsiga.
Jadwalka Isbarbardhiga: Profit vs.
Cash Flow
|
Sifaadka / Qodobka |
Faa'iidada (Profit) |
Qulqulka Lacagta (Cash Flow) |
|
Qeexida Aasaasiga ah |
Waa wixii soo hara marka dakhliga guud lagala baxo dhammaan kharashyada ku baxay muddo xisaabeed go'an (period time). |
Waa dhammaan lacagta kaashka ah ee sida dhabta ah ugu soo xaroota ama ka baxda khasnadda/bangiga shirkadda. |
|
Nidaamka Xisaabinta |
Waxaa lagu xisaabiyaa Accrual Accounting (Isu-dheelli-tirka xilliga iibku dhaco). |
Waxaa lagu xisaabiyaa Cash Basis (Kaliya marka lacag kaash ah soo gasho ama la bixiyo). |
|
Waqtiga Diwaan-gelinta |
Waxaa la diwaan-geliyaa isla marka iibku dhaco, xataa haddii uu deyn yahay (Accounts Receivable). |
Waxaa la diwaan-geliyaa kaliya marka macmiilku lacagta soo shubo ama aad kharashka bixiso. |
|
Focus-ka Aasaasiga ah |
Wuxuu ku tusayaa Awoodda & Guusha Long-Term-ka ah ee qaabka ganacsigaaga (Business Model). |
Wuxuu ku tusayaa Noolaanshaha & Awoodda Maanta ee bixinta biilasha iyo mushaharka. |
|
Tusaale Habka Xisaabinta |
Gross/Net profit = Revenue-Expenses |
Net Cash Flow = Cash Inflows – Cash Outflows |
|
Xaaladda Halista ah |
Ganacsigu wuxuu buugga ku muujin karaa faa'iido sare iyadoo aysan jirin kaash ganta ku jira. |
Kaash la'aantu waxay toos u sababtaa in ganacsigu is xiro (Insolvency) maadaama biilasha la bixin waayo. |
|
Muuqaalka Bayaanka Maaliyadeed |
Waxaa lagu soo bandhigaa Income Statement (Bayaanka Dakhliga). |
Waxaa lagu soo bandhigaa Cash Flow Statement (Bayaanka Qulqulka Lacagta). |
Gunti iyo Gunaanadkii, in ganacsigaagu uu faa'iido muujiyo iyadoo aysan jirin lacag cash ah oo
gacanta kuugu jirta , kama dhigna oo kaliya halis maaliyadeed waxay kale oo muujinaysaa in maamul xumo
jirto.
Faa'iidadu waxay nafaqaysaa rajada iyo kobaca mustaqbalka ganacsiga, laakiin Qulqulka Lacagtu (Cash Flow) waa dhiigga
noolaynaya ganacsiga.


